Amazon investit 220 milliards dans l’IA : même Wall Street commence à trouver l’addition salée
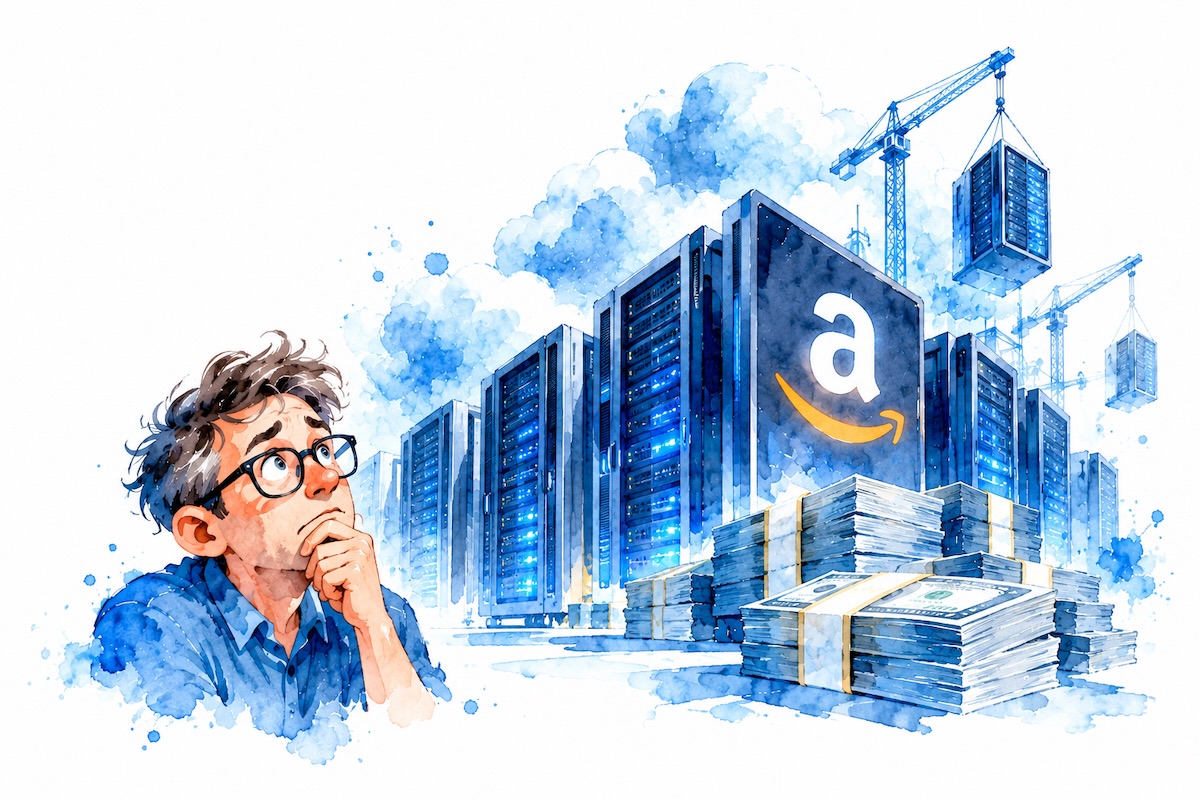
Amazon vient de publier ses résultats financiers du troisième trimestre 2026 et, à première vue, tout semble aller pour le mieux dans le meilleur des mondes numériques. Le géant américain vend toujours davantage, son activité cloud explose et ses bénéfices opérationnels atteignent des sommets. Pourtant, son action a plongé après la clôture de Wall Street.
La raison ? Amazon dépense des sommes absolument vertigineuses pour construire les infrastructures de l’intelligence artificielle, au point de voir son flux de trésorerie disponible passer profondément dans le rouge. Et visiblement, même les investisseurs qui adorent l’IA commencent à regarder le montant sur le ticket de caisse.
Des résultats impressionnants, mais une Bourse qui fait la grimace
Jeudi 29 octobre 2026, Amazon a dévoilé ses résultats du troisième trimestre, avec un chiffre d’affaires de 201,9 milliards de dollars, en hausse de 12 % sur un an. Son résultat opérationnel atteint 28,1 milliards de dollars, contre 17,4 milliards un an plus tôt, tandis que sa marge opérationnelle grimpe à 13,9 %, un record pour le groupe.
Autrement dit, Amazon continue de faire fonctionner une machine économique particulièrement efficace. Ses activités commerciales restent gigantesques, ses marges progressent et son infrastructure cloud attire toujours plus de clients. On pourrait presque imaginer les actionnaires ouvrir le champagne avant même d’avoir terminé la première page du communiqué.
Sauf que Wall Street ne s’est pas contentée de regarder les bénéfices. Après la publication des résultats, l’action Amazon a perdu jusqu’à environ 7 % dans les échanges après la clôture, les investisseurs s’inquiétant des dépenses colossales engagées pour l’intelligence artificielle et de prévisions commerciales jugées un peu prudentes pour la fin de l’année.
Le marché n’a donc pas sanctionné une entreprise qui ne vend plus rien, mais une entreprise qui dépense à une vitesse telle que même ses excellents résultats ne suffisent plus à rassurer tout le monde.
220 milliards de dollars : Amazon a visiblement choisi l’option « sans limite »
Le chiffre qui retient aujourd’hui toute l’attention est celui des investissements prévus pour 2026 : environ 220 milliards de dollars. Oui, 220 milliards. Pas 220 millions, pas le budget d’un nouveau centre logistique, mais une somme qui dépasse le produit intérieur brut annuel de nombreux pays.
Ces dépenses concernent notamment les centres de données, les serveurs, les équipements informatiques et les infrastructures indispensables au développement des services cloud et de l’intelligence artificielle. Il faut des bâtiments, de l’électricité, des systèmes de refroidissement, des réseaux et surtout une quantité impressionnante de puissance de calcul pour faire fonctionner les modèles d’IA.
Amazon ne construit donc pas simplement quelques ordinateurs supplémentaires dans un coin de ses bureaux. Le groupe participe à une course mondiale à l’infrastructure, face à Microsoft, Google, Meta et d’autres géants technologiques, qui investissent eux aussi des montants considérables.
Et la facture ne devrait pas s’arrêter au 31 décembre. Andy Jassy, le patron d’Amazon, a prévenu que les dépenses d’investissement seraient encore sensiblement plus importantes en 2027.
AWS explose : le problème, c’est que l’IA fonctionne presque trop bien
Ce qui rend cette situation particulièrement intéressante, c’est que les investissements ne sont pas simplement motivés par un vague espoir de vendre un jour des services d’intelligence artificielle.
Amazon Web Services, ou AWS, l’activité cloud du groupe, affiche une croissance de 39,3 % sur un an. Son chiffre d’affaires trimestriel atteint environ 46 milliards de dollars, ce qui correspond à un rythme annualisé de 184 milliards.
Il s’agit de sa croissance la plus rapide depuis près de cinq ans, alors même qu’AWS est aujourd’hui beaucoup plus important qu’à cette époque. Son résultat opérationnel atteint également 17,8 milliards de dollars sur le trimestre, contre 11,4 milliards un an auparavant.
Ces chiffres montrent que la demande pour les infrastructures informatiques d’Amazon est bien réelle. Les entreprises louent davantage de puissance de calcul, déploient des applications d’intelligence artificielle et cherchent à accéder aux équipements nécessaires sans devoir construire leurs propres centres de données.
Andy Jassy estime d’ailleurs qu’AWS pourrait maintenir une croissance supérieure à 40 % en 2027 et en 2028. Il évoque même la possibilité que cette activité devienne, à terme, une entreprise générant à elle seule plus de 1 000 milliards de dollars de chiffre d’affaires annuel.
Une ambition considérable, qui explique pourquoi Amazon préfère aujourd’hui construire massivement plutôt que risquer de manquer de capacités demain.
Mais c’est précisément là que réside le paradoxe : plus la demande augmente, plus Amazon doit investir pour y répondre. Et plus Amazon investit, plus les marchés veulent savoir quand ces dépenses produiront suffisamment de liquidités pour justifier leur ampleur.
Amazon gagne des milliards, mais son argent disponible fond à vue d’œil
Il faut ici comprendre une distinction essentielle, souvent oubliée lorsque les gros titres évoquent des milliards qui « partent en fumée « .
Amazon n’a pas enregistré une perte nette de 42,4 milliards de dollars. L’entreprise a réalisé un bénéfice net de 20,7 milliards au troisième trimestre. Les 42,4 milliards correspondent à son flux de trésorerie disponible négatif sur les douze derniers mois.
Le flux de trésorerie disponible, ou free cash flow, représente schématiquement l’argent qui reste après les dépenses nécessaires aux activités et aux investissements de l’entreprise. Lorsqu’il devient négatif, cela signifie que les investissements et autres sorties de trésorerie absorbent davantage d’argent que les activités n’en génèrent sur la période considérée.
Amazon explique que cette évolution est principalement liée à l’augmentation spectaculaire de ses achats d’équipements et d’infrastructures, notamment pour l’IA.
La différence est fondamentale. Une entreprise qui perd de l’argent parce que personne n’achète ses produits n’est pas dans la même situation qu’une entreprise rentable qui dépense massivement pour augmenter ses capacités futures.
Mais cela ne rend pas le problème imaginaire. Car si les investissements continuent d’augmenter plus rapidement que les liquidités générées, Amazon devra convaincre ses actionnaires que la rentabilité future sera suffisamment importante pour justifier les sommes engagées aujourd’hui.
En clair, Amazon n’est pas en train de manquer de clients. Il est en train de construire une infrastructure tellement coûteuse que ses clients devront probablement être très, très nombreux pendant très, très longtemps.
Pourquoi Wall Street commence à s’inquiéter
Pendant plusieurs années, les marchés financiers ont largement récompensé les entreprises annonçant des investissements ambitieux dans l’intelligence artificielle. Construire davantage de centres de données, acheter davantage de processeurs et promettre davantage de puissance de calcul suffisait souvent à entretenir l’enthousiasme.
Mais le discours évolue. Les investisseurs veulent désormais savoir combien rapportent réellement ces investissements, à quelle vitesse ils seront rentabilisés et combien de nouvelles dépenses seront nécessaires avant d’atteindre cet objectif.
Amazon n’est pas seul dans cette situation. Les dépenses d’infrastructure de Microsoft, Google et Meta alimentent elles aussi les interrogations sur le coût réel de la révolution de l’IA.
Il ne faut toutefois pas confondre inquiétude financière et effondrement de la demande. Dans le cas d’Amazon, AWS affiche justement une accélération remarquable de son activité. Le débat porte donc davantage sur le prix de cette croissance que sur son existence.
À cela s’ajoute une prévision de chiffre d’affaires comprise entre 240 et 247 milliards de dollars pour le quatrième trimestre 2026. Si cette fourchette reste considérable, son point médian se situe légèrement sous les attentes moyennes des analystes.
Et pour nous, utilisateurs, qu’est-ce que cela change ?
À court terme, ces résultats ne signifient pas qu’Amazon va augmenter automatiquement le prix de Prime, que les services AWS vont devenir plus chers ou que les outils d’intelligence artificielle vont subir une hausse immédiate de leurs tarifs.
En revanche, ils illustrent un problème économique qui concerne l’ensemble du secteur technologique : l’intelligence artificielle nécessite des infrastructures physiques gigantesques, et quelqu’un doit financer leur construction, leur fonctionnement et leur renouvellement.
Les entreprises clientes du cloud paient pour utiliser ces ressources. Les développeurs de services d’IA doivent trouver des modèles économiques capables de couvrir leurs coûts. Et les consommateurs pourraient, à terme, voir évoluer les prix des abonnements ou les limites d’utilisation de certains services, même si aucune hausse précise ne découle directement de ces résultats.
Il existe aussi un enjeu énergétique. Les centres de données consomment de l’électricité, nécessitent du refroidissement et mobilisent des équipements dont la fabrication représente elle-même un coût environnemental. L’expansion rapide de l’IA pose donc autant de questions industrielles et énergétiques que financières.
En Belgique comme ailleurs, ces interrogations dépassent largement les seules performances boursières d’Amazon. Elles concernent la manière dont les entreprises, les collectivités et les consommateurs financeront l’infrastructure numérique des prochaines années.
Bref, l’intelligence artificielle a trouvé ses clients, reste à payer les serveurs
Les résultats d’Amazon racontent finalement une histoire plus nuancée que celle d’une bulle technologique sur le point d’exploser. Le géant américain affiche des revenus en hausse, une rentabilité opérationnelle record et une croissance spectaculaire de son activité cloud. Ce ne sont pas exactement les symptômes d’une entreprise dont le modèle économique s’effondre.
Mais les investissements nécessaires pour accompagner l’explosion de l’intelligence artificielle atteignent désormais des niveaux qui commencent à inquiéter les marchés, même lorsque les résultats commerciaux sont excellents.
Toute la question est donc de savoir si les revenus futurs de l’IA permettront de rentabiliser ces infrastructures gigantesques avant que la prochaine génération de matériel ne nécessite de nouveaux investissements tout aussi vertigineux. Amazon a clairement choisi son camp : construire aujourd’hui, énormément, pour espérer dominer demain. Wall Street, de son côté, commence simplement à demander combien de temps il faudra avant de récupérer la monnaie.
Et quand une entreprise qui réalise plus de 200 milliards de dollars de chiffre d’affaires en trois mois doit encore expliquer pourquoi elle dépense autant, on comprend que l’intelligence artificielle est devenue une activité particulièrement lucrative… surtout pour ceux qui vendent les serveurs.
Sources et références
Sources officielles et analyses de presse consacrées aux résultats financiers d’Amazon du troisième trimestre 2026, à ses investissements dans l’intelligence artificielle et aux réactions des marchés. Informations consultées le 30 octobre 2026.
Amazon.com Announces Third Quarter Results
Communiqué financier officiel : chiffre d’affaires de 201,9 milliards de dollars, résultat opérationnel de 28,1 milliards, bénéfice net de 20,7 milliards, croissance d’AWS et prévisions pour le quatrième trimestre. Confirmation des 220 milliards de dollars de dépenses d’investissement prévues en 2026.
Résultats financiers détaillés du troisième trimestre 2026
Document financier complet comprenant les tableaux de résultats, les flux de trésorerie, les performances des différentes activités et les perspectives de l’entreprise. Source primaire pour distinguer bénéfice net, dépenses d’investissement et flux de trésorerie disponible.
AWS growth hits 39%, its fastest in nearly five years, as Amazon misses on earnings
Analyse de l’accélération d’AWS, de la croissance de ses revenus et du décalage entre les résultats d’Amazon et les attentes des analystes. Éclairage sur les inquiétudes des investisseurs malgré les performances du cloud.
Amazon sinks as AI spending eclipses fastest cloud growth in five years
Retour sur la réaction boursière, les dépenses liées à l’intelligence artificielle et les interrogations concernant la rentabilité future des investissements, malgré une forte croissance des activités cloud.
Les bons plans du jour
Aucun bon plan disponible pour le moment.