NFC : comment votre smartphone paie-t-il sans même toucher le terminal ? Quelles banques sont compatibles ?
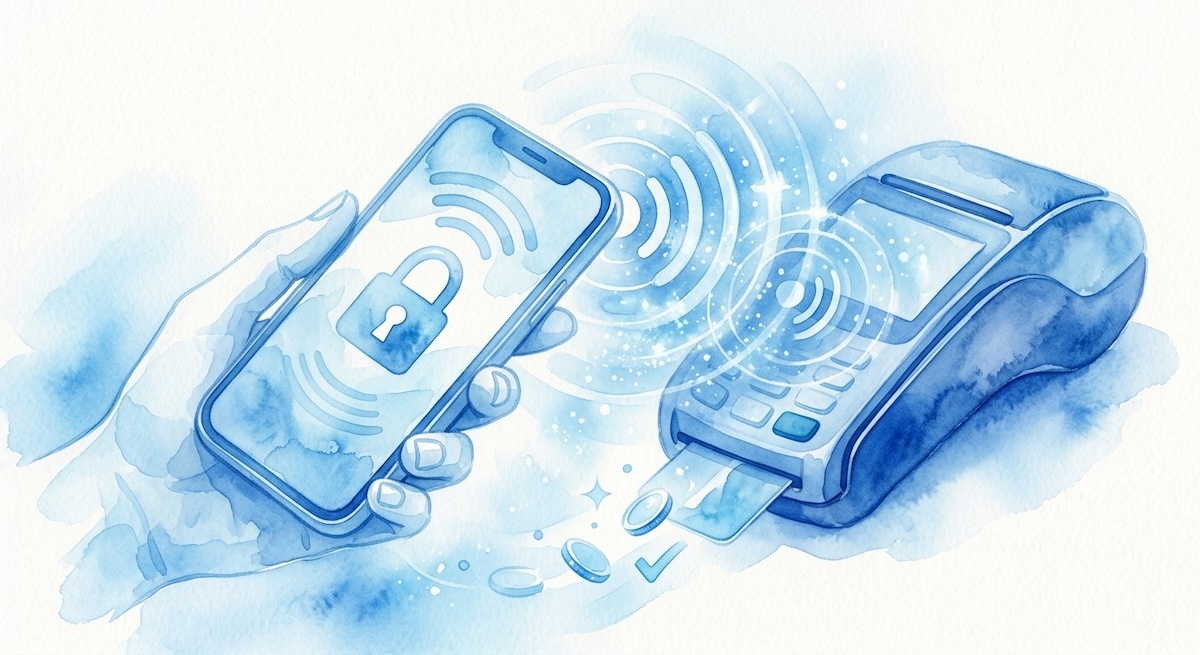
Vous avez certainement déjà vu quelqu’un payer ses courses en approchant simplement son smartphone d’un petit appareil à la caisse. Bip ! C’est payé. Pas de carte bancaire à sortir, pas de code à taper dans certains cas, pas de monnaie à chercher au fond du sac. On pourrait presque croire que le téléphone a appris à faire apparaître de l’argent par magie. Rassurez-vous, votre smartphone n’est pas devenu banquier. Il utilise une technologie appelée NFC. Et derrière ces trois lettres un peu barbares se cache un système plutôt malin.
Le NFC, c’est quoi exactement ?
NFC signifie Near Field Communication, que l’on peut traduire par “communication dans un champ proche”. En clair, cela permet à deux appareils d’échanger de petites quantités d’informations lorsqu’ils sont placés très près l’un de l’autre, généralement à quelques centimètres.
Imaginez deux personnes qui veulent se parler dans une pièce très bruyante. Si elles se trouvent à vingt mètres l’une de l’autre, elles risquent d’avoir du mal à se comprendre. Mais si elles se rapprochent et se parlent à voix basse, le message passe beaucoup mieux.
Le NFC fonctionne sur un principe comparable : les deux appareils doivent être très proches pour communiquer. Votre smartphone et le terminal de paiement échangent des informations grâce à un petit champ électromagnétique, sans avoir besoin de câble ni de connexion physique.
Cette technologie ne sert d’ailleurs pas uniquement à payer. Elle est également utilisée dans certains badges d’accès, les cartes de transport, les cartes de visite électroniques et différents accessoires connectés. Bref, le NFC est un peu le chuchotement électronique de notre quotidien.
Comment votre téléphone sait-il qu’il doit payer ?
Prenons un exemple. Vous êtes à la boulangerie et vous achetez une baguette, deux croissants et un petit pain au chocolat que vous aviez juré de ne pas prendre. Total : 4,80 euros. Vous sortez votre smartphone et l’approchez du terminal de paiement. Que se passe-t-il exactement ?
Pour commencer, votre téléphone doit avoir été configuré pour payer. Vous avez généralement ajouté votre carte bancaire dans une application de portefeuille électronique, comme Apple Pay sur un iPhone ou Google Wallet sur un smartphone Android. Votre banque doit accepter cette utilisation et votre appareil doit être compatible avec le NFC.
Lorsque vous approchez le téléphone du terminal, celui-ci détecte sa présence et établit une communication à très courte distance. Le smartphone transmet alors les informations nécessaires pour effectuer le paiement.
Le terminal envoie ensuite la demande de paiement dans le circuit habituel : le commerçant, son prestataire de paiement et les systèmes bancaires concernés vérifient la transaction. Si tout est en ordre, le paiement est accepté et le terminal affiche un message de confirmation.
Le fameux “bip” que vous entendez n’est donc pas votre téléphone qui annonce fièrement qu’il vient de dépenser votre argent. C’est simplement le signal que la transaction a abouti.
Et votre boulanger peut vous rendre vos croissants sans devoir attendre que vous retrouviez votre carte bancaire dans le compartiment mystérieux de votre portefeuille.
Mais où se trouve ma carte bancaire dans le téléphone ?
C’est ici que les choses deviennent intéressantes. Lorsque vous ajoutez votre carte bancaire à Apple Pay ou Google Wallet, votre smartphone ne se contente pas de photographier votre carte et de la conserver dans un coin de sa mémoire.
Le service de paiement met en place une version numérique sécurisée de votre moyen de paiement. Dans les systèmes utilisant la “tokenisation“, le véritable numéro de votre carte est remplacé par un identifiant numérique spécifique. Le paiement utilise également des données de sécurité qui contribuent à protéger chaque transaction.
Pour simplifier, imaginez que votre carte bancaire possède un numéro secret. Au lieu de donner ce numéro directement à chaque commerçant, le système utilise un remplaçant sécurisé qui ne permet pas simplement de récupérer les informations originales.
Le commerçant reçoit les données nécessaires au paiement, mais il ne voit normalement pas votre véritable numéro de carte bancaire à travers ce mécanisme de paiement mobile. C’est un peu comme si vous envoyiez quelqu’un chercher un colis avec un badge temporaire plutôt que de lui confier les clés de toute votre maison.
Attention toutefois : les détails techniques varient selon le service de paiement et la banque. Mais l’idée générale est bien de limiter l’exposition des informations sensibles.
Pourquoi faut-il parfois montrer son visage ou son empreinte digitale ?
Vous avez peut-être remarqué que votre téléphone vous demande de regarder l’écran, de poser votre doigt sur un capteur ou de saisir un code avant de payer. Ce n’est pas pour vérifier que vous avez l’air suffisamment sympathique pour acheter une baguette. C’est une mesure de sécurité.
Le téléphone doit s’assurer que la personne qui effectue le paiement est bien autorisée à utiliser l’appareil. Selon le modèle, le service de paiement et le montant de la transaction, cette vérification peut se faire par reconnaissance faciale, empreinte digitale ou code de déverrouillage.
Avec certains appareils, il suffit de confirmer le paiement puis d’approcher le téléphone du terminal. Avec d’autres, la manipulation est légèrement différente.
L’objectif reste le même : éviter qu’une personne qui récupère votre téléphone puisse faire ses achats comme si elle avait gagné à la loterie.
Et contrairement à certaines idées reçues, le paiement mobile peut aussi permettre de régler des montants supérieurs aux limites habituelles de certains paiements sans contact par carte physique, sous réserve des règles applicables à votre appareil, à votre banque et au commerçant.
Peut-on vous voler de l’argent simplement en passant près de vous ?
C’est une inquiétude compréhensible. Après tout, si votre téléphone communique avec un terminal sans être branché, ne pourrait-on pas en profiter pour vous prendre de l’argent dans le bus ou dans une file d’attente ?
En pratique, un paiement ne se déclenche pas simplement parce qu’un autre appareil passe à proximité de votre smartphone. Il faut un terminal adapté, une communication à très courte distance et une transaction dans un contexte où le système de paiement peut la traiter.
Les paiements mobiles disposent également de mécanismes de sécurité, comme la tokenisation et l’authentification de l’utilisateur. Cela ne signifie pas que tout risque informatique disparaît, mais le NFC n’est pas une porte ouverte permettant à n’importe qui de vider votre compte en vous frôlant dans le tram.
Le risque le plus concret reste souvent beaucoup plus banal : perdre son téléphone, utiliser un code de déverrouillage trop facile à deviner ou se faire piéger par un faux message bancaire.
La bonne nouvelle, c’est que vous pouvez généralement désactiver ou suspendre les moyens de paiement associés à un appareil perdu. Il faut alors agir rapidement et contacter votre banque si vous suspectez une utilisation frauduleuse.
Le NFC fonctionne-t-il sans Internet ?
Alors, votre téléphone doit-il être connecté au Wi-Fi ou à la 4G pour payer votre café ? Pas nécessairement. La communication entre le smartphone et le terminal se fait directement par NFC. Elle ne dépend donc pas, à elle seule, d’une connexion Wi-Fi ou mobile.
Par contre, le traitement complet du paiement dépend des systèmes utilisés par le commerçant et son prestataire. Certains paiements mobiles peuvent fonctionner temporairement sans connexion directe du téléphone à Internet, mais il ne faut pas en conclure que tous les paiements fonctionneront dans toutes les circonstances.
Autrement dit, vous n’avez pas besoin de consulter Facebook ou de regarder une vidéo pour que votre smartphone puisse communiquer avec le terminal. C’est déjà ça : au moins, votre téléphone peut travailler sans que vous lui demandiez de télécharger trois mises à jour au passage.
Comment savoir si votre smartphone possède le NFC ?
Sur de nombreux smartphones Android, vous pouvez rechercher “NFC” dans les paramètres. Si l’option apparaît, votre appareil dispose probablement de cette fonction. Le chemin exact dépend de la marque et de la version du système.
Sur un iPhone compatible avec Apple Pay, la technologie nécessaire au paiement sans contact est intégrée. Il suffit ensuite de configurer une carte bancaire compatible dans l’application Cartes et de suivre les instructions affichées.
Mais attention : posséder le NFC ne signifie pas automatiquement que vous pouvez payer avec votre téléphone. Il faut également une application compatible, une carte prise en charge par votre banque (compatible) et un terminal acceptant le paiement sans contact.
Si tout est correctement configuré, il ne vous reste plus qu’à approcher votre téléphone du lecteur et à attendre la confirmation. Mais soyons positif, tout terminal permet cela de nos jours, il faut plus particulièrement vérifier si votre banque propose ce service.
En résumé : votre téléphone ne fait pas de magie
Le NFC permet à deux appareils très proches d’échanger des informations sans fil. Pour payer, votre smartphone utilise cette technologie afin de communiquer avec le terminal, tandis que votre application de paiement et les systèmes bancaires sécurisent et traitent la transaction. C’est rapide, pratique et généralement très sûr lorsque l’appareil est correctement configuré et protégé.
La prochaine fois que vous verrez quelqu’un payer avec son téléphone, vous saurez donc qu’il ne possède pas de pouvoirs surnaturels. Il a simplement remplacé sa carte bancaire par un appareil qui sert aussi à téléphoner, prendre des photos, consulter la météo et lui rappeler qu’il n’a toujours pas répondu au message de sa belle-mère.
Finalement, la technologie est impressionnante. Mais elle n’a toujours pas trouvé le moyen de nous empêcher d’acheter un croissant supplémentaire.
Les bons plans du jour
Aucun bon plan disponible pour le moment.
